8月,国内乘用车经销商终端销售近174万辆,同比增长14.9%,环比增长5.42%,乘用车销量已连续5个月正增长。8月豪华车销售32.2万辆,同比增长32%,连续3个月单月销量超过30万辆;其中进口豪华车销售7.1万辆,同比增长6.5%,环比增长2.4%,销量居前的品牌是雷克萨斯销售2.2万辆,奔驰销售1.4万辆、宝马销售1.2万辆;国产豪华车销售25.1万辆,同比增长42.1%,环比增长8%,销量居前的品牌是华晨宝马销售6.5万辆,奥迪销售6.4万辆,奔驰销售6.1万辆。
1-8月,乘用车累计销售1128万辆,同比下滑18.32%;豪华车累计销售203万辆,同比增长2.74%,累计销量年内首次转正。
• 乘用车豪华车经销商销量同比环比(单位:万辆)

从国家统计局公布的8月份社会消费品零售总额来看,汽车品类零售总额为3413亿,同比增长11.8%;其中笔者统计的豪华车零售总额为1241亿,占汽车品类零售总额的36%。8月豪华车整体市场价格为38.3万元,较7月下滑1.2万元,豪华车整体折扣水平维持在-15.3%左右,较7月下滑0.7%,行业新车整体销售利润维持在0.16%左右。
• 进口、国产豪华车经销商销量(单位:万辆)

8月,豪华车市场销售继续攀升,各地汽车零售市场持续回暖,自去年下半年起,各家车企不断投放新车,各地地方车展促销,限购城市新增牌照数量及地方汽车消费政策推出等因素推动下,点燃了消费者换车热情;另外受疫情影响,消费者减少外出旅行,豪华车作为消费升级的首选大件商品,得到消费者青睐;豪华车市场连续三个月的快节奏销售,再加上部分车企销售主力车型换代或年款改款,导致供需发生变化,奔驰、宝马、雷克萨斯、保时捷部分车型出现短缺现象。目前经销商延续当前的折扣以收取订单,部分车型订单已经排至12月份,如果9、10月份继续维持这种现象,年末零售价格将有上涨的趋势。
一线城市豪华车销量增速较快 华东地区继续领跑全国市场
8月,一、二线城市豪华车销量增速较快,均超过10万辆,销量同比均在30%左右;五线城市虽然总量不大,但是销量同比增长达44%,凸显县域豪华车消费已经开始萌动。从区域角度看,华东地区豪华车销量超14万辆,领先其他区域10万辆以上,这表明豪华品牌如果想有所突破,必须服务好华东区域的消费者。8月初结束的成都车展带动西南区域销量,同比增长47%,环比增长15%达到3.8万辆,这也表明西南地区的消费能力在疫情之后得以恢复。
• 各级别城市经销商销量(单位:万辆)

8月,上海、北京、天津、成都等城市销量增幅均较大,其中上海豪华车市场销量同比增长41%,因新增牌照数量、Model 3热销以及去年6月清国五后销量基数低等因素,使得上海豪华车市场销售节奏加快。8月是北京、天津、石家庄等地自7月疫情结束后第一个完整销售月,汽车市场销量开始恢复增长。
• 各区域城市经销商销量(单位:万辆)

豪华中型轿车细分市场反超中型SUV细分市场
8月,豪华中型轿车细分市场销量环比增长10.7%,超过了豪华中型SUV细分市场。8月,在宝马3系、国产Model 3、雷克萨斯ES等车型带动下,推动整体市场销量超过中型SUV市场,后续奥迪A4L如果能放量,这一细分市场将会保持目前发展态势。
• 豪华中型轿车细分市场销量(单位:万辆)

豪华中大型轿车细分市场是各个品牌重点布局的市场,车型众多,价位比较丰富,8月整体市场环比增长4.1%,连续增长表明置换用户在持续增长。豪华中大型轿车细分市场宝马5系、奔驰E级、奥迪A6L销量均超过1.6万辆,这三款车型销量占细分市场的77%,宝马5系、奔驰E级即将中期改款,后续销量会受一定影响。
• 豪华中大型轿车细分市场销量(单位:万辆)

8月,豪华紧凑型SUV细分市场销量环比增长12.4%,增幅居所有细分市场之首,这一细分市场增幅较大的车型有林肯冒险家、奥迪Q3、沃尔沃XC40等,紧凑型SUV作为今年增速最快的细分市场,也是很多二线豪华品牌重点投入的细分市场,在传统轿车市场已经固化的状态下,紧凑型SUV、中型SUV两个细分市场还有很多发展机会。
• 豪华紧凑型SUV细分市场销量(单位:万辆)

奔驰 ▼
8月,奔驰销售7.6万辆新车,同比增长22.5%,环比下滑 2%;四个月累计销量30万辆新车;1-8月累计49.7万辆,同比增长4%,其中国产车型累计销售40.1万辆,同比增长4.1%,进口车型累计销售9.6万辆同比增长3.6%,奔驰前八个月销售进度较好。
• 8月奔驰主要车系销量概况(单位:万辆)

奔驰销售主力车型逐渐形成“三大三小”车型组合,其中三款国产主力车型奔驰E级9月迎来换代,8月开始清库,本月销售1.6万辆,奔驰GLC级销售1.57万辆,奔驰C级销售1.47万辆;三款国产紧凑级车型奔驰A级销售0.62万辆,奔驰GLB级销售0.57万辆,新上市的GLA销售950辆。8月奔驰部分销售主力车型开始出现短缺,包括经销商库存也开始减少,主要是需求比较旺盛,前期销售节奏太快,库存不够支撑市场需求。
• 8月奔驰多维度销量概况(单位:万辆)

8月,奔驰品牌折扣在10%左右。东南沿海地区是奔驰传统主力销售区域,其中华东地区销售3.4万辆新车,华南地区销售1万辆新车,华北地区销售9200辆新车;从省份观察,江苏、广东地区销量均超过9000辆,浙江销量超过8600辆;从区域市场观察,奔驰在三、四、五线市场增幅较快,其中五线城市销量增速最快,同比增长38%。
宝马 ▼
8月,宝马品牌零售7.7万辆,同比增长41.8%,环比增长10.9%;8月,宝马品牌折扣维持在14.2%左右,与上个月持平;1-8月累计销量47.1万辆,同比增长4.3%。宝马前7个月销售节奏慢于奔驰,8月销售开始发力。
宝马部分区域采用上保险数奖励,经销商销售车辆的保险数据超过竞品就可以拿到奖励,这导致部分区域出现车辆虽有本地保险但销售到外地,对车辆流入地价格产生影响。另外,部分地区为刺激经销商销售,销量大的经销商可以拿到额外奖励以及畅销资源,这对同城经销商价格造成一定影响。
• 8月宝马主要车系销量概况(单位:万辆)

宝马5系中期改款将于9月上市,X3、X1也推出年款车型,这也导致宝马在9月出现供应问题,经销商开始缺货,后期经销商需要关注进口车的批售量。1-8月宝马进口车累计销售9.3万辆,同比下滑13.5%,比去年同期减少近1.5万辆,主要是X2国产后销量减少所致,不过部分车型同比下滑较多,需要关注后期是否会增加进口量。
• 8月宝马多维度销量概况(单位:万辆)

8月宝马新增销量主要是来自一线城市,环比增长14%,新增近2900辆新车;其次是二线市场增长10%,新增2300辆,三线城市也有1600多辆新车的增长;从区域看,华南、华北环比均超19%,新增近3000辆新车;华东一直是宝马销售的主力市场,8月销售3.5万辆,同比增长42%,比去年同期新增1万辆,环比增长10%,新增3200辆新车。
奥迪 ▼
8月,奥迪零售6.9万辆,同比增长24.5%,环比下滑2%;1-8月累计销量43.4万辆,同比增长3.7%;奔驰、宝马由于前期销售节奏较快,后续工厂生产供应将面临挑战,这对奥迪提升销量比较有利。
• 8月奥迪主要车系销量概况(单位:万辆)
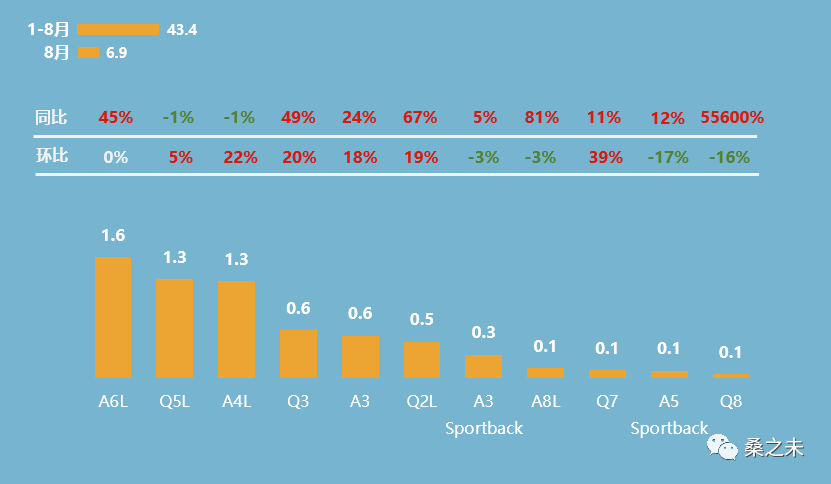
奥迪销售格局形成“三大+四小”车型组合,其中奥迪A6L本月销量超1.6万辆,同比增长45%;奥迪A4L本月销量近1.3万辆,环比增长22%;奥迪Q5本月销量超1.3万辆,环比增长5%;奥迪紧凑型车型本月销量提升较快,奥迪Q3本月销售6400辆,同比增长49%,环比增长20%;小型SUV奥迪Q2L销售4900辆,环比增长19%;A3两款车型销量近8800辆。奥迪A4L中期改款后,销量提升是难点,奔驰C级近几个月价格下探至奥迪A4L价格区间,以及Model 3在部分城市热销,均对A4L的销售产生影响。
从区域市场观察,奥迪在二线城市销量同比增长21%至2.4万辆,环比增长6.5%新增1400多辆新车;一线城市销售1.8万辆新车,同比增长26%,环比增长10.5%新增近1800辆;三线城市销售1.7万辆,新车同比增长27%,环比增长9.7%新增1500多辆。
• 8月奥迪多维度销量概况(单位:万辆)

华东地区是奥迪销量第一的区域,8月销量3.1万辆,同比增长34%,新增近8000辆新车;华北、华中销售体量在8000辆左右,华南、东北、西北销量环比出现下滑。
8月,北京市场恢复,奥迪新车销售突破3000辆,环比增长27%新增670辆新车;成都因车展销量环比增长32%至2800辆;上海销量环比微降至2700辆;杭州、苏州销量均超过2000辆。
路虎 ▼
2020年8月,路虎品牌销售0.61万辆,同比增长8.6%,环比增长4.3%。
保时捷 ▼
2020年8月,保时捷品牌销售0.76万辆,同比增长12.8%,环比增长20%。
玛莎拉蒂 ▼
2020年8月,玛莎拉蒂品牌销售440辆,同比下滑9.3%,环比下滑18%。
其他超豪华品牌
宾利:8月销售160辆,同比增长82%;
劳斯莱斯:8月销售103辆,同比增长12%;
兰博基尼:8月销售62辆,同比增长121%;
迈凯伦:8月销售21辆,同比增长40%;
阿斯顿·马丁:8月销售38辆,同比增长41%;法拉利:8月销售3辆,同比下滑90%。


 鄂公网安备42011102005687号